第7回で、今はAIを「判断を決めるもの」ではなく「調査ツール」として使っていると書いた。その中で、AIの回答には古い数字や事実と違う内容が混ざることがあるので、条件が良すぎるものは決算資料で自分でも調べる、とも書いた。
今回は、それを実際にやってみた記録である。2026年3月3日ころ、私はAIと一緒に、11社の決算短信の内容を整理していた。そのときにAIがまとめた分析を、決算短信などの一次資料と1件ずつ照らし合わせた。
結果は、確かめた25件のうち、当時の資料で見ても誤りだったものが9件あった。一致したのは7件である。
確かめたもの
AIがまとめた分析は、次の3つのグループに分かれていた。
| グループ | 会社 |
|---|---|
| PR業界 | サニーサイドアップグループ、ベクトル |
| 人材・派遣 | UTグループ、平山ホールディングス |
| 中小型株 | ブシロード、円谷フィールズホールディングス、前田工繊、ダイコク電機、ダイヨシトラスト、シンメンテホールディングス、やまや |
この中から、確かめられる形の主張(数字、事業の内容、業績の要因など)を25件取り出した。「決算短信のここを見るとよい」という観点の提案は、主張ではないので数えていない。
確かめ方
判定は2つの時点で行った。
- 当時の資料:2026年3月3日の時点で公表されていた資料で判定した。各社の直近の決算短信(3月期の会社は第3四半期、6月期の会社は中間期、2月期の会社は第3四半期)と、その時点の通期予想、2026年3月3日の終値である。
- 現在の資料:2026年10月23日の時点で最新の通期決算短信と、株探の業績ページ(同日取得)で判定した。
当時の時点で判定したのは、あとから出た決算で答え合わせをすると、AIに対して不公平になるからである。当時は予想どおりでも、その後の決算で外れることはある。それはAIの誤りではない。
PER は「2026年3月3日の終値 ÷ 当時の会社予想の1株利益」で計算した。株価は yfinance から取得し、その後に株式分割があった銘柄(平山ホールディングス、2026年6月に1株を2株に分割)は、分割前の値に戻した。
判定は次の4つに分けた。
| 判定 | 意味 |
|---|---|
| 一致 | 一次資料の数字や記述と合っている |
| ずれあり | 大筋は合っているが、数字や範囲が違う |
| 誤り | 一次資料と合わない、または逆のことが書いてある |
| 確認できず | 一次資料に記載がなく、判定できない |
結果
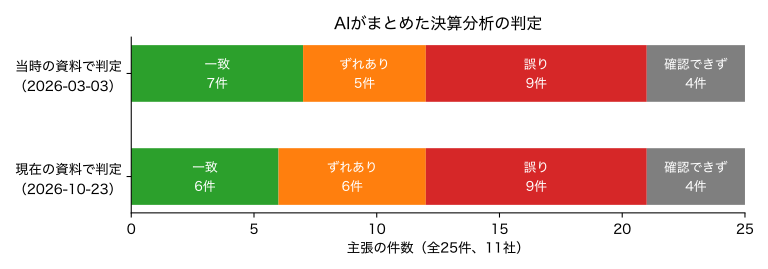
| 判定 | 当時の資料(2026-03-03) | 現在の資料(2026-10-23) |
|---|---|---|
| 一致 | 7件 | 6件 |
| ずれあり | 5件 | 6件 |
| 誤り | 9件 | 9件 |
| 確認できず | 4件 | 4件 |
※ 主張25件、11社。出典は各社の決算短信(TDnet)、株探の業績ページ、yfinance の株価。
当時の資料で見ても、約3分の1が誤りだった。現在の資料で見ると、「一致」が1件減って「ずれあり」が1件増えている。ベクトルの PER で、当時は約12倍と合っていたが、その後の株価の上昇で18倍台になった。これは、AIの誤りではなく時間が経ったことによる変化である。
誤りの3つの型
当時の資料でも誤りだった9件は、3つの型に分けられた。
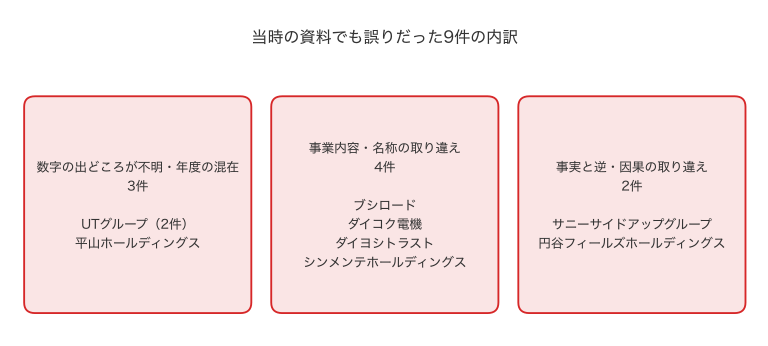
① 数字の出どころが分からない(3件)
AIは、UTグループの「2024年度」の業績を、売上高1,706億円、営業利益110億円、営業利益率6.4%とまとめていた。
| 売上高 | 営業利益 | 営業利益率 | |
|---|---|---|---|
| AIのまとめ(2024年度) | 1,706億円 | 110億円 | 6.4% |
| FY2023.03 の実績 | 1,706億円 | 89億円 | 5.2% |
| FY2025.03 の実績(2024年度) | 1,947億円 | 81億円 | 4.1% |
| FY2026.03 の当時の会社予想 | 1,680億円 | 95億円 | 5.7% |
| FY2026.03 の実績(あとで判明) | 1,669億円 | 106億円 | 6.4% |
※ 単位は億円(百万円の値を四捨五入)。出典は株探の業績ページと各期の決算短信。
売上高は2期前の実績と同じで、営業利益は当時のどの値とも合わない。営業利益率6.4%は、あとで発表された FY2026.03 の実績と同じだが、当時はまだ発表されていなかった。年度の違う数字が、1つの年度の数字のように並んでいたことになる。
平山ホールディングスの「売上354億円、営業利益16.6億円、営業利益率4.7%」も、どの年度の実績や予想とも合わなかった。UT グループの PER(実績22.8倍、予想10.9倍)も、当時の株価で計算した値(実績13.5倍、予想19.1倍)と合わない。
数字が具体的なほど、正しそうに見える。しかし、出典と年度が書かれていない数字は、それだけでは使えない。
② 事業の内容や名称を取り違えている(4件)
- ダイヨシトラスト:AIは「店舗メンテナンスのストック型ビジネス」と説明していた。実際には駐車場の運営管理会社で、大和ハウス工業の完全子会社となり、すでに上場廃止になっている
- シンメンテホールディングス:AIは「定期保守の契約がベース」と説明していた。決算短信には「当社グループ売上高の大半を占める『緊急メンテナンスサービス』」とあり、主力は突発的な修理である
- ダイコク電機:AIは情報システムの例として「Market-SEVEN」を挙げていた。決算短信にこの名称はない。実際のサービス名は「DK-SIS」「MIRAIGATE」「Market-SIS」などである
- ブシロード:AIは「デジタルコンテンツ/MD・ライブ」のセグメント別に原価率を見るとよいとしていた。しかし同社は FY2026.06 の第1四半期から単一セグメントになっており、そのような区分の数字はない
似た名前の会社や、似た名前のサービスが混ざっているように見える。会社名や数字が正しくても、事業の説明が違えば、その後の分析はすべて土台から崩れる。
③ 事実と逆のこと、因果の取り違え(2件)
- 円谷フィールズホールディングス:AIは「海外ウルトラマンのライセンス収入の伸び」をチェック点に挙げていた。当時の第3四半期の決算短信では、中国のライセンス収入は前年同期の44.1億円から20.7億円に減っていた(△53%)。伸びではなく、半減である
- サニーサイドアップグループ:AIは「ビルコムの連結子会社化を契機に、利益成長が加速している」とまとめていた。しかし、中間期の営業利益が前年同期比83%増になったのは、ビルコムの株式を取得した2026年3月2日より前である。会社は業績予想を修正したときも、ビルコムの影響は「引き続き精査中」として含めていない。成長の理由は別にあった
この型は見つけにくい。「ビルコムを買収した」「利益が伸びた」はどちらも事実で、つながりだけが間違っているからである。
合っていた点
誤りばかりではなかった。次の主張は一次資料と合っていた。
| 会社 | AIのまとめ | 一次資料 |
|---|---|---|
| 前田工繊 | 営業利益率は15〜20% | FY2025.06 は18.8%、FY2026.06 は16.9% |
| UTグループ | 単価交渉と構造改革で利益率が改善 | 決算短信に「採用手法の見直しや単価交渉が奏功」とある |
| 平山ホールディングス | 現場改善で利益率を保っている | 決算短信に、単価アップと請負事業所の改善の記述がある |
| 円谷フィールズ | 遊技機の販売台数で業績が大きく変動する | 販売台数は第3四半期累計で約25.5万台(+93.8%)。四半期の営業利益は16億〜78億円と振れている |
| やまや | 子会社(チムニーなど)の外食事業が業績に影響する | チムニーは連結子会社で、外食事業セグメントに入っている |
利益率の水準や、業績の要因の大筋など、決算説明でくり返し書かれている内容は合っていることが多かった。誤りは、特定の年度の数字、固有名詞、因果関係に集中していた。
その後に起きたこと
2026年3月以降に発表された内容で、当時の分析の前提が大きく変わったものもある。これらは当時のAIの誤りではないので、判定には入れていない。
- サニーサイドアップグループ:2026年5月にアカツキが公開買付けを発表し、成立した。株式併合を経て、2026年9月16日に上場廃止となった。FY2026.06 は営業利益が過去最高(22.3億円)だった一方、ビルコムに関わる減損13.9億円などの特別損失で、純損益は赤字(△3.7億円)になった
- ダイコク電機:FY2027.03 の会社予想は、営業利益が前期比53%減の45億円である。スマート遊技機に関連する特需は、当時の時点ですでにピークを過ぎていた(営業利益率のピークは FY2024.03 の22.3%)
- ブシロード:2026年6月に新日本プロレスの株式を売却し、連結から外れた
AIのまとめは、ある時点での「スナップショット」である。上場廃止のように、分析の対象そのものがなくなることもある。
AIのまとめを使うときに確かめていること
今回の作業を踏まえて、AIがまとめた決算分析を使うときは、次の順に確かめるようにしている。
- 会社の事業内容:決算短信の「セグメント情報」と「経営成績の概況」を読み、AIの説明と合っているかを見る(型②)
- 数字の年度と出典:数字ごとに、何期の実績か予想かを決算短信で確かめる。年度が書かれていない数字は使わない(型①)
- 固有名詞:サービス名、子会社名、セグメント名が決算短信にあるかを検索する(型②)
- 因果関係:「Aを契機にBが伸びた」とあれば、AとBの日付の順番を確かめる(型③)
- PER などの株価指標:自分で、株価と会社予想から計算し直す。日付が書かれていない値は使わない
4番の確認は、決算短信の日付を見るだけでできる。それでも、今回の作業で見つかった誤りのうち、最も見つけにくいのはこの型だった。
この確認の限界
- 判定は私1人で行った。「ずれあり」と「誤り」の境目には、主観が入る
- 確かめたのは、当時のAIの回答そのものではなく、あとから整理したまとめである。整理の段階で生じた誤りが含まれている可能性がある
- 対象は11社・25件で、AI全般の正確さを示すものではない。使ったAIのモデルや質問のしかたによって、結果は変わる
- 一次資料に書かれていないことは「確認できず」とした(4件)。決算説明資料や有価証券報告書まで調べれば、判定できるものもある
- 株価指標は、株探の値とは計算方法が違う場合がある。当時の値は、yfinance の終値と決算短信の予想1株利益から計算した
まとめ
- AIと一緒にまとめた11社の決算分析から25件の主張を取り出し、一次資料で確かめた
- 当時の資料で判定すると、一致7件、ずれあり5件、誤り9件、確認できず4件だった
- 誤りは「数字の出どころが不明・年度の混在」「事業内容・名称の取り違え」「事実と逆・因果の取り違え」の3つの型に分かれた
- 利益率の水準や業績の要因の大筋は合っていることが多く、特定の年度の数字、固有名詞、因果関係に誤りが集中していた
- その後、上場廃止や大きな減益予想など、当時の分析の前提が変わった会社もある
AIは、調べる対象を広げたり、決算短信のどこを見るかの見当をつけたりするのには役に立った。ただ、そのまとめは「確かめる前の下書き」として扱うのがよい、というのが今回の結論である。
次回は、2025年に試した売買を、取引履歴で振り返る。
本記事は過去データにもとづくシミュレーションと情報整理であり、特定の銘柄の売買を推奨するものではありません。過去の成績は将来の成果を保証しません。投資判断はご自身の責任で行ってください。AIの回答には誤りが含まれることがあります。