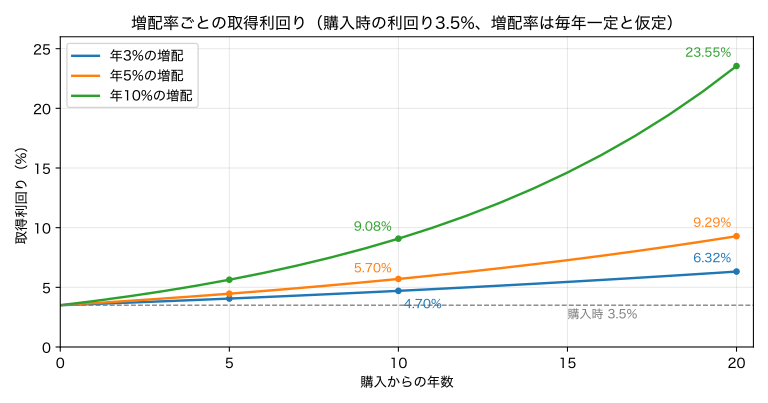
高配当株を長く持つ理由の一つは「増配」である。今回は、利回り3.5%で買った株について、年3%・5%・10%の増配が毎年続いた場合を計算した。年5%なら、買ったときの価格に対する利回り(取得利回り)は10年後に5.70%、20年後に9.29%になる。ただし、増配率が毎年一定という強い仮定を置いた計算であり、予測ではない。
高配当株を持っていると、増配に合わせて株価が上がっていく、あるいは株価が上がらなくても配当利回りは3.5%前後を保っている、という動きを目にすることがある。そこで、増配が続いた場合に、
- 買ったときの価格に対する利回り(取得利回り)はどう変わるのか
- 配当利回りが一定に保たれた場合、株価はどう動くのか
を、条件を変えて計算した。
「取得利回り」とは
ふつう「配当利回り」というと、現在の株価に対する配当の割合を指す。
配当利回り = 1株あたり配当 ÷ 現在の株価
一方で、この記事でいう「取得利回り」は、自分が買ったときの株価に対する配当の割合である。
取得利回り = 1株あたり配当 ÷ 購入したときの株価
買ったあとに増配が続くと、購入価格は変わらないまま配当だけが増えるので、取得利回りは上がっていく。
計算の条件
- 購入時の株価:1,000円
- 購入時の配当:1株35円(配当利回り3.5%)
- 増配率:毎年3%、5%、10%の3パターン(毎年一定と仮定)
- 期間:5年後、10年後、20年後
- 税金と配当の再投資は考えない
実際には、増配の幅は年によって変わり、減配することもある。
計算結果①:取得利回りの変化
n年後の配当は、次の式で計算できる。
n年後の配当 = 購入時の配当 ×(1 + 増配率)^n
| 増配率 | 5年後 | 10年後 | 20年後 |
|---|---|---|---|
| 年3% | 40.6円(4.06%) | 47.0円(4.70%) | 63.2円(6.32%) |
| 年5% | 44.7円(4.47%) | 57.0円(5.70%) | 92.9円(9.29%) |
| 年10% | 56.4円(5.64%) | 90.8円(9.08%) | 235.5円(23.55%) |
※( )内は取得利回り。購入時の株価1,000円・配当35円、増配率は毎年一定、税引前、再投資なし。
年3%の増配でも、10年後には取得利回りが4.7%、20年後には6%を超える。年5%なら、20年後には購入時の約2.7倍の配当を受け取る計算である。
増配率の差は、期間が長くなるほど大きく開く。年3%と年10%では、5年後の差は約1.6ポイントだが、20年後には17ポイント以上の差になる。
配当が2倍になるまでの目安
配当が2倍になるまでのおおよその年数は、72 ÷ 増配率(%)で見積もれる(「72の法則」と呼ばれる近似)。
| 増配率 | 72の法則による目安 | 正確な年数 |
|---|---|---|
| 年3% | 約24年 | 約23.4年 |
| 年5% | 約14年 | 約14.2年 |
| 年10% | 約7年 | 約7.3年 |
※正確な年数は log 2 ÷ log(1 + 増配率) で計算した。
計算結果②:配当利回りが3.5%のまま保たれた場合の株価
次に、配当利回りが3.5%のまま変わらなかった場合、株価がどうなるかを計算する。配当利回りが一定なら、株価は配当と同じ割合で上がる。
株価 = 配当 ÷ 0.035
| 増配率 | 5年後 | 10年後 | 20年後 |
|---|---|---|---|
| 年3% | 1,159円 | 1,344円 | 1,806円 |
| 年5% | 1,276円 | 1,629円 | 2,653円 |
| 年10% | 1,611円 | 2,594円 | 6,727円 |
※購入時の株価1,000円、配当利回りが3.5%で一定と仮定。
つまり、市場が「利回り3.5%程度なら妥当」と評価し続ける銘柄であれば、増配率がそのまま株価の上昇率になる、という考え方である。冒頭に書いた「増配に合わせて株価が上がる」「上がらなくても利回り3.5%前後は保たれている」という動きは、この関係に近いと考えている。
計算結果をどう読むか
この計算から、私は次のように考えている。
- 購入時の利回りだけで比べない:利回りが少し低くても、増配が続く銘柄は、長く持つほど取得利回りが高くなる可能性がある
- 長く持つほど、増配の効果が大きくなる:5年では差が小さくても、20年では大きく開く
- 株価が下がっても、配当が増えていれば持ち続けやすい:第3回でも書いたように、配当が入ることで気持ちが楽になり、慌てて売らずに済む
この計算の限界
この計算はかなり単純化している。実際には、次の点に注意が必要である。
- 増配率は一定ではない:業績によって増配が止まったり、減配したりする。第2回の検証でも、JTのように減配した例があった
- 配当利回りが一定に保たれるとは限らない:市場の評価が変われば、配当が増えても株価が下がることがある
- 税金を考慮していない:NISA口座以外では、配当に20.315%の税金がかかる
- 配当の再投資を考慮していない:受け取った配当で株を買い増せば、結果はさらに変わる
- 20年間増配を続けられる企業は多くない:今から振り返って長く増配している企業だけを見ると、途中で減配した企業が見えなくなる(生存者バイアス)
計算結果は「こうなる」という予測ではなく、増配が続いた場合に何が起きるかを理解するための目安として見てほしい。
条件を変えて試せるツール
購入時の利回りや増配率、期間を変えて試したい場合は、このサイトの増配・再投資込みの将来配当シミュレーターを使える。増配率、配当の再投資、毎月の積立を入れて、将来の配当を年別の表とグラフで確認できる。課税口座とNISAの比較にも対応している。
このツールは取得利回りを直接は表示しない。取得利回りを知りたい場合は、毎月の積立額と再投資率を0にして、年別の表に出る税引前配当を初期投資額で割ればよい。この記事と同じ条件なら、初期投資額10万円、固定株価1,000円、初年度の1株配当35円、増配率5%と入力する。ツールは2年目から増配を適用するので、この記事の「10年後」は表の11年目にあたる。11年目の税引前配当は約5,700円で、10万円で割ると取得利回りは5.70%になる。
まとめ
- 取得利回りは、購入時の株価に対する配当の割合
- 利回り3.5%で買った株でも、年5%の増配が続けば10年後に5.70%、20年後に9.29%になる
- 配当利回りが一定に保たれれば、株価も増配率と同じペースで上がる
- ただし、増配の継続や利回りの維持は前提条件であり、実際にはそうならないこともある
私が高配当株を選ぶときに、利回りの高さだけでなく増配の実績を確認しているのは、こうした長期での変化を期待しているからである。
本記事は過去データにもとづくシミュレーションと情報整理であり、特定の銘柄の売買を推奨するものではありません。過去の成績は将来の成果を保証しません。投資判断はご自身の責任で行ってください。