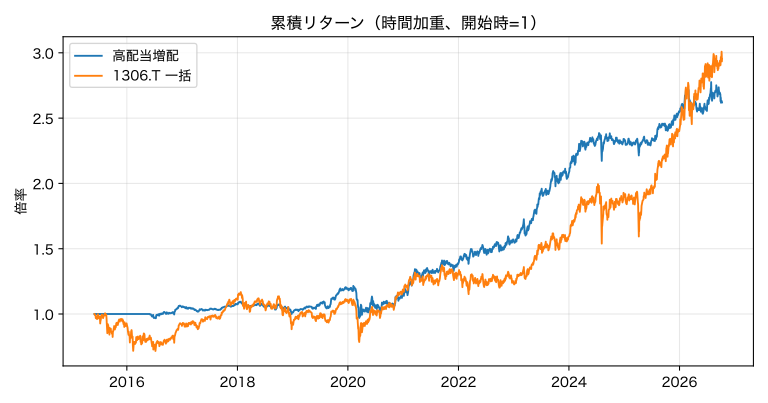
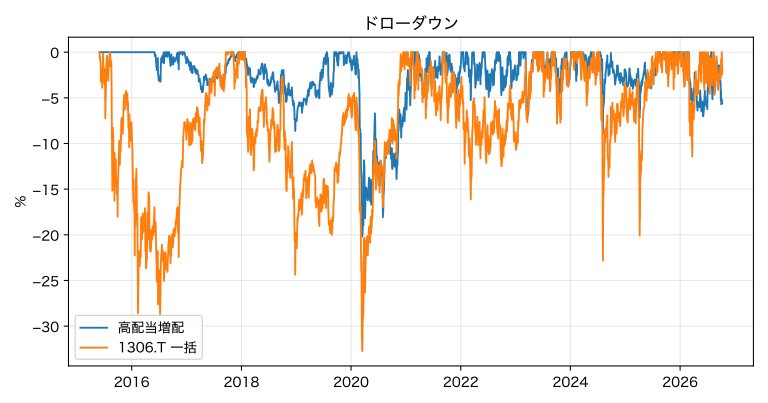
連載の第2回は、配当利回りが高く、減配していない銘柄だけを持つ「高配当増配戦略」を検証する。2015年6月から2026年10月までの約11年4か月で、配当込みの年率リターンは8.85%だった。比較の物差しである1306(TOPIX連動ETF)の10.01%を1.16ポイント下回った。一方で最大ドローダウン(高値からの最大下落率)は-20.2%で、1306の-32.7%より小さかった。前半と後半に分けても、どちらの期間も1306を下回ったため、この連載の基準では「優位性は確認できなかった」と判定する。
戦略のルール
ルールとパラメータは、結果を見る前の2026年10月12日に確定した。確定の前に一度試算しているが、その結果を見てからパラメータは変えていない。
対象の10銘柄
1業種から1銘柄ずつ、高配当で知られる10銘柄を選んだ。業種は東証33業種の分類である。
| 業種 | 銘柄 |
|---|---|
| 銀行業 | 三井住友FG(8316) |
| 保険業 | MS&AD(8725) |
| その他金融業 | 三菱HCキャピタル(8593) |
| 卸売業 | 三菱商事(8058) |
| 情報・通信業 | KDDI(9433) |
| 建設業 | 積水ハウス(1928) |
| 化学 | 三井化学(4183) |
| 医薬品 | アステラス製薬(4503) |
| 輸送用機器 | トヨタ自動車(7203) |
| 不動産業 | ヒューリック(3003) |
このリストは2026年10月時点で作った。過去に業績が悪化して消えた銘柄は最初から入っていないため、結果は実際より良く出やすい(生存者バイアス)。この点は「限界」でも改めて書く。
売買の条件
- 買う条件(すべて満たす):実績の配当利回りが3.5%以上、直近5期に減配がない、配当性向が70%以下
- 売る条件(どちらか):株価が上がって配当利回りが2.5%未満になった(利確)、減配を発表した
- 見直し:年1回、6月の最初の営業日に判定し、条件を満たす銘柄を等しい金額で持つ
- 資金の配分:1銘柄の枠は資金の10分の1とする。条件を満たさない銘柄の枠は、ほかの銘柄に回さず現金で持つ
配当の実績は、決算期末から50日が経つまで判定に使わない。売買は判定の翌営業日の始値で行い、スリッページは片道0.1%とした。
結果
初期資金1,000万円を同じ日に投じた場合で、高配当増配戦略と1306の一括投資を比べた。第1回の一括投資は元本を1,370万円にそろえていたが、年率リターンや最大ドローダウンは元本の額に左右されない。
| 指標 | 高配当増配 | 1306 一括 |
|---|---|---|
| 期間 | 2015/6/1〜2026/10/9 | 同左 |
| 最終評価額(税引前) | 2,620万円 | 2,955万円 |
| トータルリターン | +162.0% | +195.5% |
| 年率リターン(税引前) | 8.85% | 10.01% |
| 年率リターン(税引後) | 7.73% | 9.68% |
| 最大ドローダウン | -20.2% | -32.7% |
| 最大ドローダウンの期間 | 2020年2月→2020年3月(回復は2021年2月) | 2018年1月→2020年3月(回復は2020年12月) |
| 平均の投資比率(現金以外) | 49.5% | 100% |
| 売買回数 | 68回 | 10回 |
| 受け取った配当(税引前) | 334万円 | 255万円 |
条件:配当込み、時間加重の年率リターン、スリッページ片道0.1%、売買手数料0円、株数は小数を許容(100株単位を無視)。税引後は、配当と売却益に20.315%を課税した場合の値である。1306の一括投資は売却しないため、含み益には課税されていない。売買の多い高配当増配戦略の方が、税引後の比較では不利になる。
年別リターン(税引前、配当込み)
| 年 | 高配当増配 | 1306 一括 |
|---|---|---|
| 2015(6月〜) | 0.0% | -7.2% |
| 2016 | +5.2% | -2.1% |
| 2017 | +2.1% | +22.1% |
| 2018 | -5.6% | -15.8% |
| 2019 | +17.6% | +17.6% |
| 2020 | -3.3% | +7.3% |
| 2021 | +20.0% | +10.6% |
| 2022 | +12.6% | -4.8% |
| 2023 | +33.0% | +28.1% |
| 2024 | +13.0% | +20.2% |
| 2025 | +8.7% | +25.5% |
| 2026(〜10月) | +3.0% | +23.1% |
1306を上回ったのは2015、2016、2018、2021、2022、2023年の6年で、1306が下落した年(2015、2016、2018、2022年)はすべて上回った。一方、2024年以降の3年間は大きく下回っている。
前半・後半に分けた比較
期間を2021年2月3日で前後に分け、それぞれの年率リターンを比べた。
| 期間 | 高配当増配 | 1306 一括 |
|---|---|---|
| 前半(2015/6〜2021/2) | 3.05% | 3.64% |
| 後半(2021/2〜2026/10) | 14.98% | 16.77% |
どちらの期間も1306を下回った。第1回で決めた判定基準は、10年以上の期間で1306を上回ること、最大ドローダウンが1306の1.5倍以内であること、前半と後半の両方で1306を上回ることの3つである。最大ドローダウンは1306の0.62倍で基準を満たすが、残りの2つを満たさない。したがって、この戦略の優位性は確認できなかった。
なぜ1306を下回ったのか
資金の半分が現金だった
条件を満たした銘柄の数は、年によって0〜7銘柄だった。
| 判定日 | 条件を満たした銘柄数 |
|---|---|
| 2015年6月 | 0 |
| 2016年6月 | 2 |
| 2017年6月 | 2 |
| 2018年6月 | 3 |
| 2019年6月 | 6 |
| 2020年6月 | 7 |
| 2021年6月 | 4 |
| 2022年6月 | 6 |
| 2023年6月 | 5 |
| 2024年6月 | 1 |
| 2025年6月 | 3 |
| 2026年6月 | 5 |
条件を満たさない銘柄の枠は現金で持つため、期間を通じた平均の投資比率は49.5%だった。2015年は1銘柄も条件を満たさず、最初の1年は全額が現金だった。現金が多いことは、下落の年に損失が小さくなった理由でもあり、上昇の年に1306に追いつけなかった理由でもある。最大ドローダウンが小さいのは、銘柄の質よりも、現金の比率が高かったことの影響が大きいと考えられる。
上昇相場の途中で利確した
株価が上がって配当利回りが2.5%を下回ると売るルールのため、次の5件の利確が起きた。
| 日付 | 銘柄 | 売却時の利回り |
|---|---|---|
| 2021年5月 | トヨタ自動車 | 2.49% |
| 2021年6月 | 三井化学 | 2.47% |
| 2023年6月 | 三菱商事 | 2.49% |
| 2024年3月 | MS&AD | 2.50% |
| 2024年5月 | 三井住友FG | 2.47% |
2024年6月の判定では、条件を満たしたのが三菱HCキャピタルの1銘柄だけだった。株価が上がると配当利回りが下がり、買う条件の3.5%から外れていく。そのため上昇相場が続くほど投資比率が下がる。2024年から2026年にかけて1306が年20%以上上昇したのに対し、この戦略が伸び悩んだのはこのためである。
銘柄別の損益
| 銘柄 | 損益(税引前) | うち配当 |
|---|---|---|
| 三井住友FG | +262万円 | 49万円 |
| MS&AD | +243万円 | 33万円 |
| 三菱HCキャピタル | +227万円 | 52万円 |
| 三菱商事 | +193万円 | 18万円 |
| 三井化学 | +183万円 | 40万円 |
| KDDI | +168万円 | 39万円 |
| 積水ハウス | +143万円 | 53万円 |
| ヒューリック | +122万円 | 32万円 |
| トヨタ自動車 | +69万円 | 18万円 |
| アステラス製薬 | +11万円 | 0円 |
損益は特定の1銘柄に偏っておらず、すべての銘柄がプラスだった。アステラス製薬は配当利回りが2.7%以下の年が続いた後、2024〜2025年は利回りが条件を満たしたものの配当性向が70%を超えていた。条件をすべて満たしたのは2026年6月が初めてで、購入から期末までの期間が短いため、受け取った配当はまだない。
ルールで外れる銘柄はどう判定されたか
ルールが意図どおりに働くかを確かめるため、高配当で知られるが、外れるはずの3銘柄も判定にかけた(売買はしていない)。
| 銘柄 | 外れると見込んだ理由 | 実際の判定 |
|---|---|---|
| ソフトバンク(9434) | 配当が横ばいで増配がない | 上場前のデータがなく、上場後も配当履歴の不足(5期に満たない)か配当性向70%超で、毎年外れた |
| 武田薬品(4502) | 配当性向が100%を超える | 毎年、配当性向70%超で外れた(年によっては利回り不足も) |
| JT(2914) | 2020年に減配した | 2018年と2019年は条件をすべて満たした。2020年以降は減配の履歴と配当性向超過で外れた |
JTは、減配する前の2018年と2019年には、利回り4.8%〜6.1%、直近5期の減配なし、配当性向64〜70%で条件を満たしていた。「過去に減配していない」という条件は、これから先の減配を防げない。対象のリストに入っていれば購入し、2020年の減配で売却の対象になっていた。今回の10銘柄では、保有中の減配による売却が一度も起きなかった。これは2026年時点で選んだリストであることの影響が大きい。
この検証の限界
- 生存者バイアス:対象の10銘柄は2026年10月時点で選んだ。期間中に減配した銘柄や、業績が悪化した銘柄は含まれていない。JTの例のとおり、当時の視点で選んでいれば減配銘柄が入っていた可能性が高く、結果は今回より悪くなりうる
- 対象が10銘柄だけ:業種ごとに1銘柄で、銘柄の入れ替えによって結果は大きく変わりうる
- 現金の扱い:条件を満たさない枠の現金には利息をつけていない。現金を1306で持つ案もあったが、パラメータの確定時に採用しなかった
- 配当の受け取り:権利落ち日に受け取る扱いで、実際の支払日(数か月後)との差は考慮していない
- 株数:小数の株数を許容している。実際には100株単位のため、1銘柄100万円の枠では株価の高い銘柄を等しい金額で持てない
- データ:個別株の配当はIRBANKから取得し、第1回で書いたJT、ソフトバンク、ヒューリックの誤りを修正したうえで使った。見つかっていない誤りが残っている可能性はある
- 期間:前半は日本株が伸び悩み、後半は大きく上昇した。上昇相場が続くほど不利になる戦略のため、期間の選び方の影響を受けやすい
再現手順
設定ファイル config/strategies.yaml の high_dividend を使い、次のコマンドで同じ結果を出力できる。株価は実行した日までのデータを取り直すため、期末の日付が変わると数値も少し変わる。本記事の数値は、2026年10月12日に取得したデータによるものである。
python -m src.main fetch-dividends
python -m src.main backtest high_dividend
python -m src.main backtest high_dividend --after-tax
主な設定値:min_yield: 0.035、exit_yield: 0.025、no_cut_years: 5、max_payout_ratio: 0.70、rebalance_month: 6、availability_lag_days: 50、max_per_sector: 1
次回以降に扱う戦略(テーマ投資、低PBR・株主還元、モメンタム)は、ルールとパラメータを確定してから検証する。
本記事は過去データにもとづくシミュレーションと情報整理であり、特定の銘柄の売買を推奨するものではありません。過去の成績は将来の成果を保証しません。投資判断はご自身の責任で行ってください。