この連載では、日本株の投資戦略を過去データでシミュレーションし、結果を良い数字も悪い数字もそのまま記録していく。初回は、すべての戦略の比較対象になる「TOPIX連動ETF(1306)を買って持ち続けた場合」の成績を出す。2015年6月から2026年10月までの約11年4か月で、配当込みの年率リターンは10.0%、最大の下落は-32.7%だった。以降の戦略は、この数字を上回れるかどうかで評価する。
検証する戦略
| 戦略 | 考え方 | 状態 |
|---|---|---|
| インデックス積立 | TOPIX連動ETFを買い続ける。全戦略の比較対象 | 本記事で検証 |
| 高配当増配 | 配当利回り3.5%以上で増配が続く銘柄を持ち、株価が上がったら利確する | 次回 |
| トレンド(テーマ投資) | 電力インフラとサイバーセキュリティの銘柄群を追跡する | 追跡を開始予定 |
| 低PBR・株主還元 | PBR1倍割れで、自社株買いや増配を発表した銘柄を買う | 準備中 |
| モメンタム | 52週高値を更新した強い銘柄に乗り換え続ける | 準備中 |
トレンド戦略だけは過去へのバックテストを主な根拠にしない。「今から上がりそうなテーマ」は今の知識で選んでいるため、過去に当てはめると後知恵が入るからだ。テーマを選んだ日を起点にして、その後を定点観測する。
検証のルール
シミュレーションは条件次第でいくらでも良く見せられる。そこで、結果を見る前に次のルールを固定した。
- 売買は翌営業日の始値で行う。 終値で判断して同じ終値で買うと、実際にはできない取引になる。スリッページ(想定より不利な価格で約定すること)は片道0.1%を見込む
- 配当の実績は、決算期末から50日が経つまで使わない。 決算短信が出る前の数字で売買判断をしないためである
- パラメータは検証前に決め、後から変えたら開示する。 閾値を少しずつ変えて一番良い結果を載せる、ということをしない
- 生存者バイアスを開示する。 現在上場している銘柄から選んだリストで過去を検証すると、途中で消えた銘柄が抜けるため、結果は実際より良く出やすい
- ベンチマークは配当込みで比べる。 高配当株の配当込みリターンと、TOPIXの価格だけを比べると、高配当株が有利に見えてしまう
- 毎回載せる指標:期間、売買回数、年率リターン、最大ドローダウン(高値からの最大下落率)、年別リターン、税金の扱い
「この戦略は有効だった」と書くのは、10年以上の期間で1306を上回り、最大ドローダウンが1306の1.5倍以内に収まり、さらに期間を前半と後半に分けてもどちらも1306を上回った場合に限る。満たさなければ「優位性は確認できなかった」と書く。
データと、見つかった誤り
株価はyfinance、個別株の配当はIRBANK(有価証券報告書ベースの会計年度ごとの1株配当)から取得した。取得したデータそのものは書き換えず、誤りは理由を付けた修正ファイルに記録して、読み込み時に反映している。今回の準備だけで次の5件が見つかった。
| 対象 | 内容 |
|---|---|
| 1306の株価 | 2026年3月30日と31日だけ株価が約10分の1になっていた。そのまま計算すると最大ドローダウンが-91%になる |
| 1306の分配金 | 2015年以前の分配金だけ、株価と同じ調整がされておらず約10倍の値だった |
| JTの配当 | 2012年の株式分割(1株→200株)より前の配当が調整されていなかった |
| ソフトバンクの配当 | 2018年12月の上場より前の行に、連続しない別の会社の数値が入っていた |
| ヒューリックの配当 | 2012年の合併の前後で数値がつながらず、見かけ上の減配になっていた |
無料のデータは便利だが、そのまま使うと結論を誤らせる誤りが入っている。以降の記事でも、見つかった誤りと対処は毎回書く。
ベースラインの結果
2015年6月1日から2026年10月9日まで、1306を「初日に一括で買う」場合と「毎月10万円ずつ積み立てる」場合を計算した。一括の投資額は、積立の総額(1,370万円)にそろえた。分配金は受け取り後に再投資し、売却はしない。
| 指標 | 毎月積立 | 一括 |
|---|---|---|
| 投資元本 | 1,370万円 | 1,370万円 |
| 最終評価額(税引前) | 3,335万円 | 4,048万円 |
| 年率リターン(時間加重) | 9.95% | 10.01% |
| 年率リターン(金額加重、XIRR) | 14.86% | 10.01% |
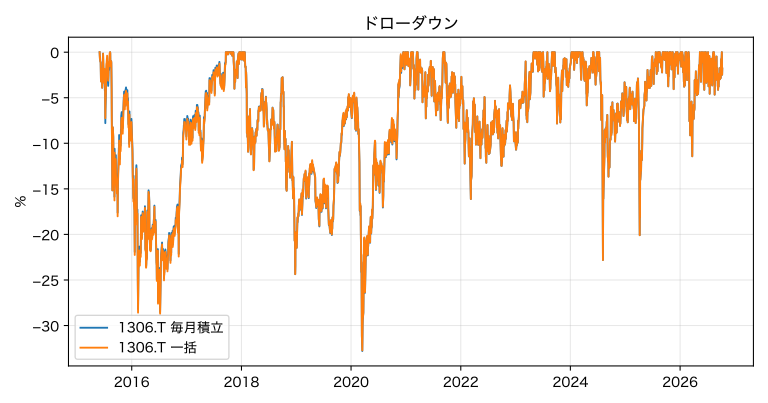
| 最大ドローダウン | -32.8% | -32.7% |
| 最大ドローダウンの期間 | 2018年1月→2020年3月(回復は2020年12月) | 同左 |
| 年率リターン(税引後) | 9.62% | 9.68% |
条件:配当込み、スリッページ片道0.1%、売買手数料0円、株数は小数を許容(100株単位を無視)。税引後は、分配金に20.315%を源泉徴収した場合の値で、売却しないため含み益には課税していない。
年別リターン(一括、配当込み)
| 年 | リターン | 年 | リターン |
|---|---|---|---|
| 2015(6月〜) | -7.2% | 2021 | +10.6% |
| 2016 | -2.1% | 2022 | -4.8% |
| 2017 | +22.1% | 2023 | +28.1% |
| 2018 | -15.8% | 2024 | +20.2% |
| 2019 | +17.6% | 2025 | +25.5% |
| 2020 | +7.3% | 2026(〜10月) | +23.1% |
12年分のうち4年はマイナスだった。2023年以降の4年間はすべて20%を超えており、11年間の平均はこの直近の上昇に大きく支えられている。
積立と一括の数字の読み方
積立の金額加重リターン14.86%は、一括の10.01%より高い。ただし、これは「積立の方が優れている」という意味ではない。金額加重リターンは「お金を入れていた期間」の利回りなので、後半の上昇相場に入金が集中した積立では高く出る。実際、最終評価額は一括の方が約700万円多い。お金を早く市場に置いていた分、上昇の恩恵を長く受けたためである。
戦略どうしを比べるときは、入出金の影響を除いた時間加重リターンを使う。積立か一括かは、資金をいつ用意できるかで決まる話であり、戦略の優劣とは分けて考える。
日経平均ではなくTOPIXを物差しにする理由
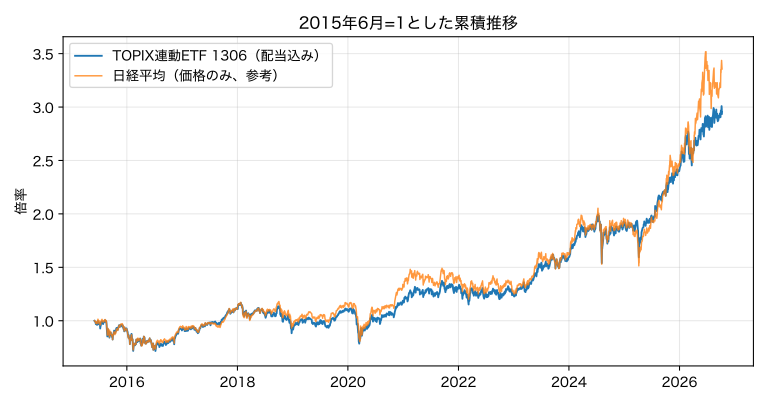
同じ期間に、日経平均は配当を含めなくても3.36倍になり、1306の配当込み2.95倍を上回った。日経平均は225銘柄の株価をもとに計算し、値がさ株の影響が大きい。この期間は半導体関連などの一部の銘柄が日経平均を押し上げた。この連載の戦略は、東証全体の銘柄から選ぶものが多い。そのため、市場全体を時価総額で反映するTOPIXの方が比較の物差しとして公平だと判断した。日経平均は参考として併記する。
この検証の限界
- 期間は約11年で、うち直近の4年は大きな上昇相場だった。別の期間で同じ結果になるとは限らない
- 分配金は権利落ち日に受け取る扱いにしており、実際の支払日(数か月後)との差は考慮していない
- 1306の信託報酬は価格に反映されているが、売買のスリッページは想定値である
- データの誤りは見つかったものを直したが、見つかっていない誤りが残っている可能性はある
再現手順
コードと設定は手元のリポジトリで管理している。設定ファイル config/strategies.yaml の index_dca を使い、次のコマンドで同じ結果を出力できる。
python -m src.main backtest index_dca
python -m src.main backtest index_dca --after-tax
次回は、配当利回り3.5%以上で増配が続く10銘柄を対象にした「高配当増配戦略」の結果を、このベースラインと比べる。
本記事は過去データにもとづくシミュレーションと情報整理であり、特定の銘柄の売買を推奨するものではありません。過去の成績は将来の成果を保証しません。投資判断はご自身の責任で行ってください。